 CPN. Cesar Rafael Tobias.
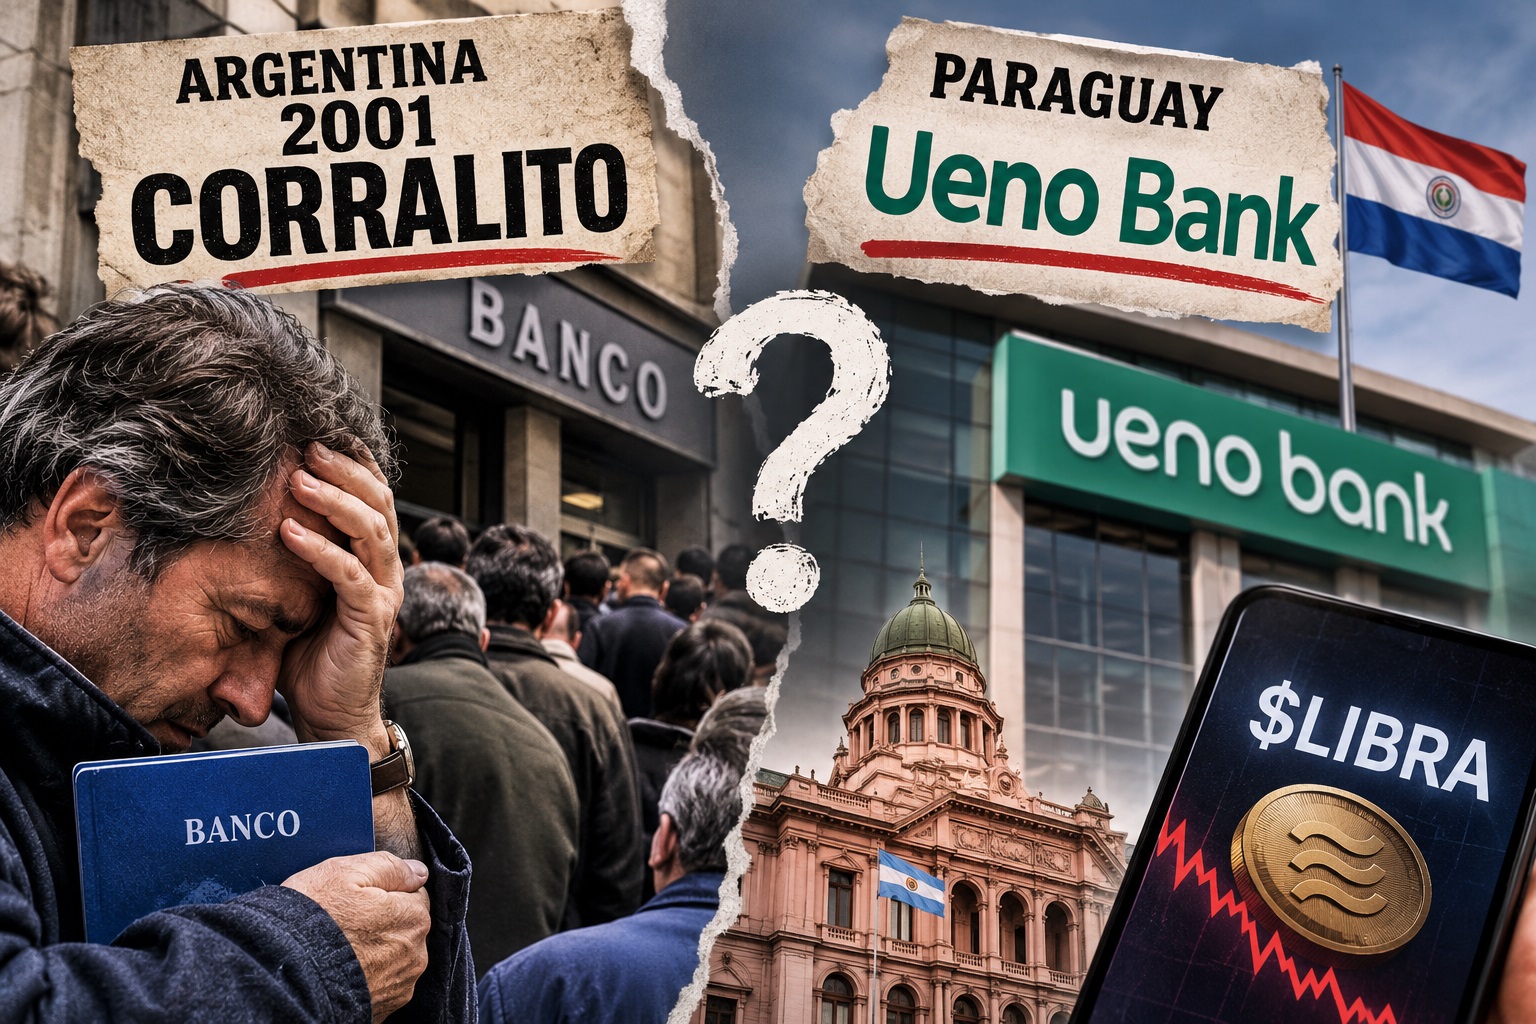
Cuando una crisis financiera alcanza al poder político. Cada vez que una crisis financiera deja a miles de ahorristas sin poder disponer de su dinero, en la Argentina aparece inevitablemente una imagen: diciembre de 2001.
La memoria del corralito sigue demasiado presente como para no establecer una comparación. Sin embargo, lo ocurrido en Paraguay con Ueno Bank no fue un nuevo corralito argentino. Y aunque ambos episodios tienen como denominador común la pérdida de confianza y la incertidumbre de quienes depositaron sus ahorros, sus causas, sus mecanismos y las responsabilidades que se discuten son diferentes.
En diciembre de 2001, el gobierno argentino dispuso, mediante el Decreto 1570, una serie de restricciones a la extracción de efectivo y a las transferencias al exterior. La medida intentaba frenar una corrida bancaria que amenazaba con llevarse puesto al sistema financiero. El problema era de carácter sistémico: una crisis económica, fiscal y cambiaria que había provocado una salida masiva de depósitos y que terminó convirtiendo al propio Estado en el responsable de limitar la disponibilidad del dinero de los ciudadanos. Después vendrían la devaluación, la pesificación y una de las mayores pérdidas de confianza institucional de nuestra historia reciente.
En Paraguay, el escenario fue distinto. La crisis se concentró en una entidad: Ueno Bank. El Banco Central paraguayo intervino la institución luego de detectar que sus indicadores de solvencia habían caído por debajo de los mínimos exigidos. La decisión dejó a millones de clientes sin acceso inmediato a sus cuentas y ahorros, pero no se trató de una restricción general impuesta a todos los bancos del país, como ocurrió en la Argentina en 2001. Se trató de la intervención de una entidad que, según las autoridades regulatorias, ya no cumplía las condiciones patrimoniales necesarias para operar.
La diferencia no es menor. En un caso, el Estado restringió el uso del dinero para intentar contener una crisis que comprometía al conjunto del sistema financiero. En el otro, el organismo encargado de supervisar a los bancos debió intervenir ante el deterioro de una entidad en particular. Confundir ambos episodios puede servir para alimentar titulares, pero no ayuda a entender qué ocurrió ni dónde deben buscarse las responsabilidades.
Lo que vuelve especialmente delicado el caso paraguayo es que la crisis bancaria rápidamente dejó de ser un asunto exclusivamente financiero. Ueno no era una entidad marginal. Había alcanzado alrededor de tres millones de clientes y administraba una cantidad significativa de fondos públicos, estimada en unos 850 millones de dólares. Además, las autoridades regulatorias habían advertido sobre préstamos a empresas vinculadas con los propietarios del grupo empresarial que controlaba el banco, una práctica que exige controles estrictos porque puede terminar comprometiendo los depósitos de los clientes en beneficio de los propios accionistas.
A esto se sumaron cuestionamientos sobre la documentación de operaciones crediticias y el registro de determinados activos. Son aspectos que deberán esclarecer las investigaciones correspondientes; no corresponde convertir sospechas o irregularidades bajo investigación en condenas anticipadas. Pero sí corresponde preguntarse cómo una entidad pudo crecer a semejante escala, captar recursos públicos y sostener una expansión de esa magnitud sin que los mecanismos de supervisión consiguieran evitar el desenlace.
La dimensión política aparece cuando se observa la relación entre el banco y quienes ocuparon responsabilidades públicas. El presidente Santiago Peña había mantenido una participación accionaria en Grupo Vázquez, el conglomerado vinculado a Ueno, hasta marzo de 2025. El mandatario sostuvo que se había desprendido de esa participación y negó tener inversiones directas en el banco. También quedó bajo cuestionamiento la trayectoria del titular del Banco Central, Carlos Carvallo, quien había dirigido anteriormente Financiera Ueno y terminó dejando su cargo luego de la intervención.
Ninguno de estos antecedentes, por sí solo, demuestra que Peña haya participado en las decisiones que llevaron al deterioro del banco ni que haya existido una protección deliberada desde el organismo regulador. Pero la coincidencia de vínculos empresariales, recursos públicos y responsabilidades de supervisión obliga a examinar con especial rigor la independencia de los controles. En una economía donde los ciudadanos depositan sus ahorros bajo la premisa de que existe un Estado capaz de vigilar a las entidades financieras, la confianza no puede depender de las relaciones personales o políticas de quienes las administran.
Y aquí aparece una comparación que también merece una reflexión desde la política argentina: el episodio de la criptomoneda $LIBRA y el papel que tuvo Javier Milei. En febrero de 2025, el Presidente difundió desde su cuenta de X un activo digital que presentó como una iniciativa para financiar emprendimientos. La publicación presidencial le otorgó una visibilidad extraordinaria al proyecto; luego de una suba inicial, el valor del token se desplomó y numerosos inversores denunciaron pérdidas.
Es importante señalar que, el 23 de octubre de 2026, la Justicia federal sobreseyó a Milei y a los demás investigados al considerar que los hechos no encuadraban en una figura penal. Esa decisión debe ser respetada y no corresponde atribuirle una responsabilidad criminal que la Justicia no encontró acreditada. Pero el sobreseimiento penal no elimina la discusión política e institucional sobre el uso de la investidura presidencial. De hecho, el propio análisis judicial reconoció que la condición de presidente pudo haber conferido al activo una repercusión y una visibilidad particulares, aunque eso no bastara para demostrar una maniobra fraudulenta.
En Paraguay, el impacto de la crisis alcanzó finalmente al propio gobierno. El 5 de noviembre, Santiago Peña anunció su renuncia en medio de las presiones políticas y del avance del juicio político impulsado en el Congreso. La Cámara de Diputados aprobó la acusación y el proceso quedó en manos del Senado, mientras el Congreso debía resolver la aceptación de la renuncia. El episodio dejó al descubierto una crisis que ya no podía explicarse solamente por los problemas de solvencia de una entidad financiera.
En este punto aparece también una discusión constitucional que no es menor. El artículo 189 de la Constitución paraguaya establece que los expresidentes elegidos democráticamente serán senadores vitalicios, salvo que hayan sido sometidos a juicio político y declarados culpables. Esa condición les otorga voz, aunque no voto. Por su parte, el artículo 191 contempla inmunidades para los legisladores y un procedimiento parlamentario para resolver el desafuero cuando existe una causa judicial. Por eso, la discusión sobre la renuncia de Peña y el avance del juicio político no es un simple trámite institucional: también tiene consecuencias sobre su situación futura y el régimen de protección parlamentaria al que podría acceder. Eso no significa que una renuncia garantice impunidad ni que desaparezcan eventuales responsabilidades penales. La Constitución, además, reserva al Congreso la facultad de aceptar o rechazar la renuncia presidencial.
La crisis de Ueno deja, entonces, una lección que va mucho más allá de las fronteras paraguayas. No fue el corralito argentino, pero sí volvió a demostrar hasta qué punto puede resultar frágil la confianza cuando el dinero de los ciudadanos queda expuesto a una combinación de decisiones empresariales, controles insuficientes y vínculos con el poder político.
En 2001, los argentinos descubrieron que tener dinero depositado en un banco no significaba necesariamente poder disponer de él. En Paraguay, millones de personas comprobaron que la solvencia de una entidad tampoco puede darse por sentada, por más clientes que tenga, por más rápido que crezca o por más cercana que parezca al poder.
Las crisis financieras suelen explicarse con números, balances y porcentajes de solvencia. Pero detrás de cada cifra hay trabajadores, jubilados, comerciantes y familias que confiaron sus ahorros a instituciones que debían estar bajo control. Y cuando esa confianza se rompe, la pregunta ya no es solamente cuánto dinero se perdió o quién deberá responder por él. La pregunta verdaderamente incómoda es otra: ¿quién controla a quienes administran el dinero de los ciudadanos cuando quienes deberían controlarlos también tienen vínculos con ellos?